結論(4行)
- 住宅ローンの資金は、建物が完成した後に受け取るのが原則
- 建売住宅・マンションは「手付金 → 引渡し時に残金」で、ローン実行と支払いのタイミングが合いやすい
- 注文住宅は土地代金・着工金・中間金と、完成前に支払いが先に来る
- フラット35に中間資金はない。その差を埋める手段が、金融機関が用意するつなぎ融資
住宅の予算を考えるとき、「総額でいくらか」は誰でも確認します。 見落とされやすいのは、そのお金を「いつ」払うのかという順番のほうです。
とくに注文住宅は、住宅ローンの資金が出るより先に支払いが始まります。 ここを知らないまま進めると、資金計画が途中で行き詰まります。
フラット35の資金は、いつ出るのか
住宅金融支援機構の公式Q&Aに、はっきり書かれています。
適合証明書を取扱金融機関に提出した後、お客さまと取扱金融機関で借入れの契約(金銭消費貸借契約)を締結した日となります。
適合証明書は、竣工現場検査に合格してから交付されます。 つまり資金を受け取れるのは、建物ができあがった後です。
住宅を建設する場合の手続きは、公式サイトで次の順番と説明されています。
【フラット35】住宅を建設する場合の流れ
- 借入れのお申込み・団信加入のお申込み
- 審査結果のお知らせ(お申込みから1〜2週間程度)
- 設計検査の申請・合格
- 着工
- 中間現場検査の申請・合格
- 竣工
- 竣工現場検査の申請・合格(適合証明申請・適合証明書の交付)
- 借入れのご契約・資金のお受取り・登記・抵当権の設定・火災保険への加入
- ご入居
資金の受取りは、9ステップのうち8番目です。 着工(4番目)より、かなり後ろにあります。
「中間資金はありません」
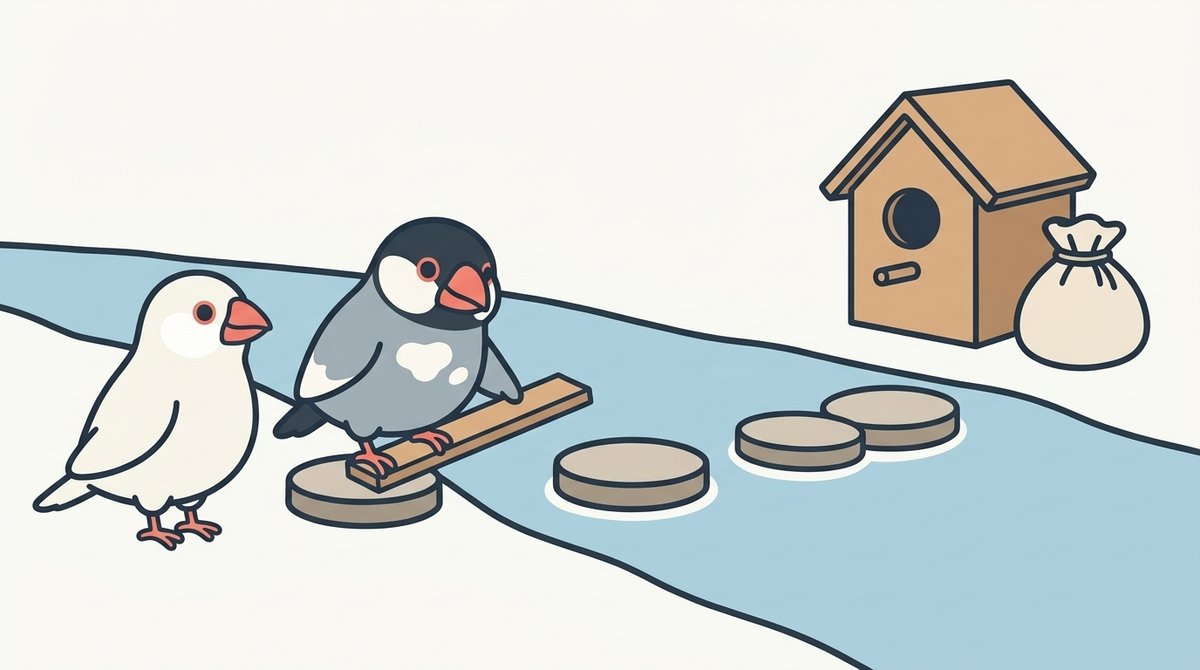
では、着工から竣工までの間に必要になるお金はどうするのか。 これも公式Q&Aに答えがあります。
フラット35には、中間資金はありません。もし、フラット35の資金実行時期までに資金が必要な場合は、つなぎ融資を用意している金融機関もありますので、金融機関にご相談ください。
つなぎ融資はフラット35の一部ではありません
つなぎ融資は、取扱金融機関が独自に用意している商品です。公式Q&Aも「用意している 金融機関もあります」という書き方をしています。すべての金融機関が扱っているとは限りません。 金利・手数料・利用できる期間は商品ごとに違うため、フラット35を申し込む金融機関に 個別に確認する必要があります。
注文住宅は、完成前に支払いが発生する
注文住宅で完成前に支払いが生じるのは、おおむね次のような場面です。
完成前に発生しうる支払い
- 土地の代金(土地から購入する場合。建物の着工より前)
- 着工金(工事の開始時)
- 中間金(上棟時など、工事の途中)
- 建築確認申請や地盤調査などの費用
支払いの回数と金額の配分は、建築会社との工事請負契約で決まります。 「必ず3回」「必ず3分の1ずつ」といった決まりがあるわけではないので、 契約前にスケジュールを確認してください。
一方、建売住宅や完成済みのマンションは、契約時の手付金と、引渡し時の残金という 形が基本です。引渡しとローン実行のタイミングを合わせられるため、 完成前の大きな支払いが発生しにくくなります。
新築マンションで注意する場合
未完成の新築マンションを契約する場合は、引渡しまでの間に手付金以外の支払いが 発生することがあります。売買契約書の支払い条件を確認してください。
実際に、どのくらい自己資金を用意しているか
住宅金融支援機構の「2025年度フラット35利用者調査」から、手持金(自己資金)を見ます。
| 住宅の種類 | 手持金の中央値 | 手持金の平均 | 融資金の平均 |
|---|---|---|---|
| 注文住宅 | 463万円 | 840万円 | 3,248万円 |
| 土地付注文住宅 | 119万円 | 481万円 | 4,379万円 |
| 建売住宅 | 14万円 | 429万円 | 3,486万円 |
| マンション | 804万円 | 1,379万円 | 4,011万円 |
| 中古戸建 | 4万円 | 261万円 | 2,402万円 |
| 中古マンション | 201万円 | 591万円 | 2,730万円 |
(同調査の集計表から作成。融資金はフラット35(買取型)または(保証型)の融資金額)
中央値を見ると、手持金はかなり少額です。 建売住宅は14万円、中古戸建は4万円で、 半数の人はほとんど自己資金を出していないことになります。
ここで注意したいのが、土地付注文住宅の手持金中央値が119万円である点です。 完成前に土地代金や着工金を払う区分なのに、手持ちの現金は多くありません。 手持金で足りない完成前の支払いは、つなぎ融資など自己資金以外の方法で埋める必要がある、ということになります(調査には、つなぎ融資の利用の有無は集計されていません)。
平均と中央値が大きく違います
たとえば注文住宅は中央値463万円に対して平均840万円です。一部の自己資金が多い人が 平均を押し上げているので、「平均くらいは用意しないといけない」と考える必要はありません。 逆に、中央値が低いことを「少なくて大丈夫」と読むのも危険です。自分の返済計画で判断してください。
つなぎ融資を検討するときに確認すること
金融機関に確認したい点
- そもそも取り扱いがあるか(フラット35の申込先で扱っているとは限らない)
- 金利と事務手数料(つなぎ融資の期間中は利息が発生する)
- 利用できる回数・タイミング(土地・着工・中間で複数回必要になる場合がある)
- フラット35の資金実行日に、どう精算されるか
つなぎ融資の利息や手数料は、住宅の総額とは別にかかる費用です。 資金計画には、この分も見込んでおきます。
まとめ
- 住宅ローンの資金は建物の完成後。フラット35では適合証明書提出後、契約締結日に受け取る
- 建売・マンションは「手付金 → 引渡し時に残金」でタイミングが合いやすい
- 注文住宅は土地代金・着工金・中間金が完成前に発生する
- フラット35に中間資金はなく、つなぎ融資は金融機関が個別に用意している商品
- 支払いの回数と配分は工事請負契約で決まる。契約前にスケジュールを確認する
関連記事
- 家づくりの予算は、希望から決めると足りなくなる|必要予算の組み立て方
- 「借りられる額」と「返せる額」は違う|フラット35利用者調査で見る実勢
- 住宅ローン控除の制度概要と借入限度額|1年目は確定申告
- 住宅の省エネ関連補助金|断熱・給湯器・窓(住宅省エネ2026キャンペーン)
- 親からの住宅資金は1,000万円まで非課税|期限は2026年12月31日
- 財形貯蓄の非課税枠550万円は32年動いていない|引き上げの議論が始まりました
出典
- 住宅金融支援機構【フラット35】いつ、資金を受け取ることができますか。
- 住宅金融支援機構【フラット35】資金実行までにお金が必要な場合、中間資金はありますか。
- 住宅金融支援機構【フラット35】融資手続・必要書類(住宅を建設する場合)
- 住宅金融支援機構「2025年度フラット35利用者調査」
本記事は2026年9月28日時点で公表されている内容に基づいています。つなぎ融資の取扱いや条件は金融機関によって異なります。個別の資金計画・支払いスケジュールは、金融機関の窓口および契約先の建築会社・売主にご確認ください。
よくある質問
なぜ注文住宅だけ、つなぎ融資が必要になるのですか?
住宅ローンの資金は建物の完成後に受け取るのが原則ですが、注文住宅では土地代金や着工金など、完成前に支払いが発生するためです。その期間の資金を埋める手段としてつなぎ融資があります。
つなぎ融資はフラット35の一部ですか?
いいえ。フラット35には中間資金の仕組みがありません。つなぎ融資は取扱金融機関が独自に用意しているもので、扱いの有無や条件は金融機関によって異なります。
建売住宅やマンションでも、つなぎ融資は必要ですか?
完成済みの住宅を購入し、引渡しと同時にローンが実行される場合は、必要にならないことが一般的です。ただし手付金は契約時に自己資金で用意します。未完成の物件を契約する場合は、支払い条件を個別に確認してください。
支払いのスケジュールは誰が決めるのですか?
建築会社との工事請負契約や、売主との売買契約で決まります。回数や金額の配分は契約によって異なるため、契約前に確認してください。